

SpaceX
上市背后的资本游戏
SpaceX刚刚完成了人类史上最大的IPO,估值1.77万亿美元,融资750亿。在这之前,美股最大的IPO还是12年前的阿里巴巴。
SpaceX这家公司,其实之前一直都非常神秘,我们在新闻里只能零星看到一些报道,筷子夹火箭、火箭炸了、Starlink、马斯克要造太空数据中心等等,信息都很碎。
而上市一大好处呢,就是——它得公开财务报表,好几百页的招股书,还是藏着不少有意思的东西的。
今天我不想长篇大论,这段视频也不构成任何投资建议啊,我就是借着它公布招股书,来聊聊这个极其神秘、极其特殊的公司,SpaceX:
业务到底是个什么结构?
赚不赚钱?
为什么要上市?
而且我跟你们说,马斯克为了控制权,还在SpaceX上进行了一个史无前例的玩法,我发现的时候也很震惊。
我们赶紧来看看,SpaceX上市背后的资本游戏...
三大业务
招股书
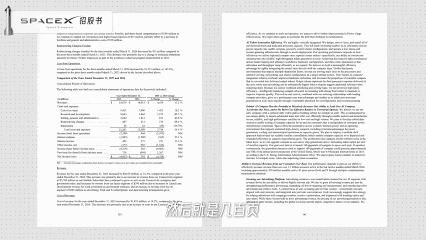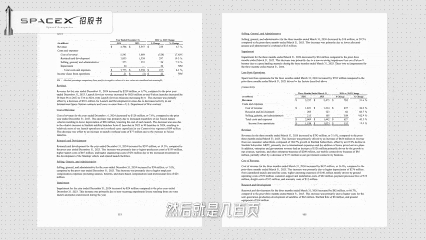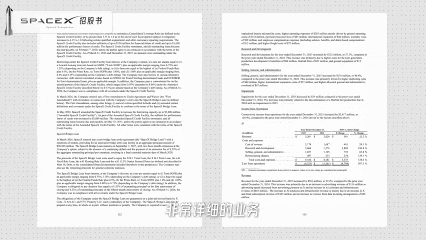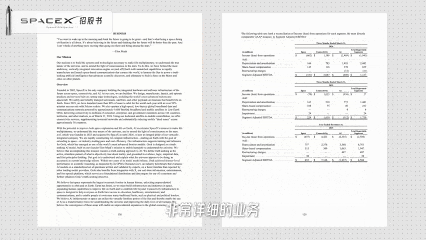
它这个招股说明书,挺特别的, 就跟看科幻小说一样,还是那种带彩色插图的。
开篇就先告诉你,我们的使命是:"......让生命成为多行星物种,探索宇宙的本质,并将意识之光延伸至星辰之间。"
有内味了吧? 然后放好几页的图片,可漂亮了。
你看看,上来不是摆事实,而是先烘托情绪、渲染气氛:
"我们公司可不是你们平时投资的那些公司啊,我们这是使命都是站在地球、站在人类的高度的!"
视频截取自: 小Lin说
接下来,就是几百页的详细业务、财务数据介绍了。招股书把SpaceX的业务分成了三大部分:
Space太空
Connectivity 互联
AI
太空 Space
首先,第一块就是它的王牌业务——Space太空,主要就是造大火箭。
但它关键厉害在哪,不光能上天,还能回收,要么自己落地,要么筷子夹。
回收的关键,不光是看着酷炫,关键它便宜,可以把发射一次的平均成本拉到很低,不用每次用一次就报废。
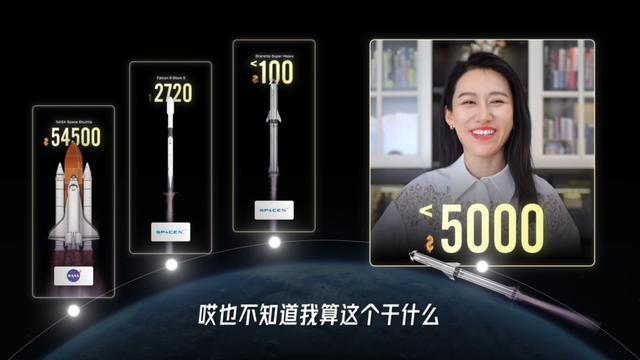
火箭最主要的作用之一:就是把卫星、或者任何东西送上天。很合理的一个衡量标准,就是送上近地轨道,每公斤需要多少成本。
NASA原来要把一公斤重量送上近地轨道,大致是54,500美元;
而SpaceX的猎鹰9号,大约是2720美元,降到了NASA的1/20;
而目前在测试的星舰,理论目标要把每公斤成本降到100美元以下,那就是不足NASA的2/1000!
这么一算,把我送上近地轨道,只需要大概5000美元!(我也不知道我为什么要算这个...)
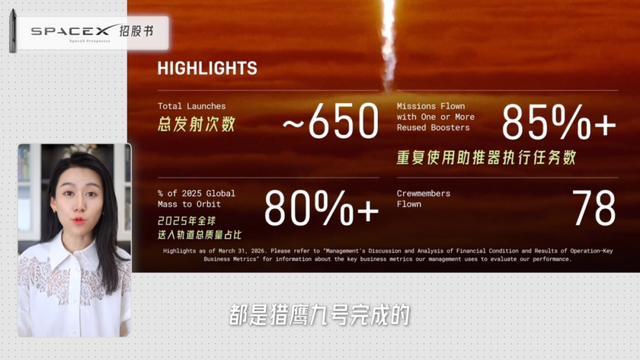
根据它的招股书,截至2026年3月31日,SpaceX累计已完成大约650次发射,其中超过85%,都是再利用的推进器发射的,占了2025年全球入轨总质量的80%以上。
这部分技术,说实话SpaceX,就是厉害。
它那推进器回收,筷子夹火箭的画面,就算你什么技术都不懂,第一次看到人类能做到这种技术,都不禁感叹一句,牛!
图片截取自: 小Lin说
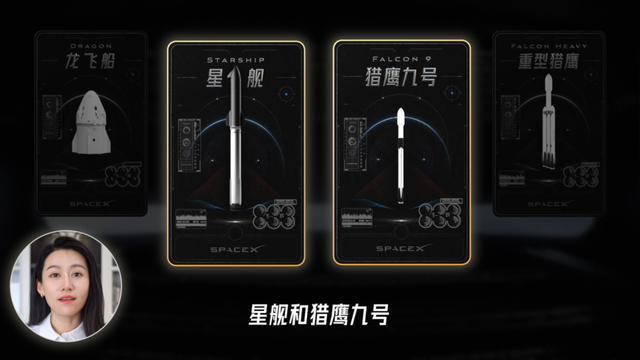
我估计很多朋友,看SpaceX各种形态火箭发射的切片,又是星舰、又是猎鹰,V1 V2 V3,感觉很乱是吧, 我们简单了解一下。
现在它官网显示的火箭,有这么四款:
星舰
龙飞船
猎鹰九号
重型猎鹰
这里面最重要的是这两个:猎鹰九号和星舰。
图片截取自: 小Lin说
猎鹰九号,可以说是SpaceX能走到今天的头号功臣了。2015年,它首次成功回收了一级火箭,马斯克开心的就像个小男孩。
从此,人类开启了火箭复用时代。
咱们刚才提到的SpaceX亮眼的发射数据、绝大多数全都是猎鹰9号发射的。它火箭任务成功率超过99%。
而这个星舰呢,它是一款还在研发测试阶段的超重型运载火箭。毫不夸张地说,它应该是目前SpaceX最最最最大的核心竞争力。
星舰的一大特点,就是——大。理论上载重能到猎鹰九号的5 - 10倍。
它分成两级:上面是飞船;下面是超重型推进器;这两级最终目标是想要都分别回收的。
图片截取自: 小Lin说
目前截止到2026年5月,下面推进器这部分,已经成功回收过几次,就是著名的用筷子夹模式;
而飞船部分呢,现在为止,都只是实现了在海面上的受控溅落,就是软着陆在海面预定位置后就销毁了,总之就是还在测试阶段, 现在正在研发第三代V3。
剩下两款火箭:
龙飞船主要是载人、运货的;
重型猎鹰是把三枚猎鹰9号,绑在一起的重型火箭,计划以后会被星舰替代。
大概就这么几款火箭,大家可以有个概念。
那这种研发火箭,还要可回收,你用脚指头想都知道它肯定非常烧钱。
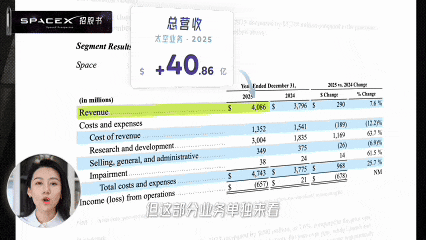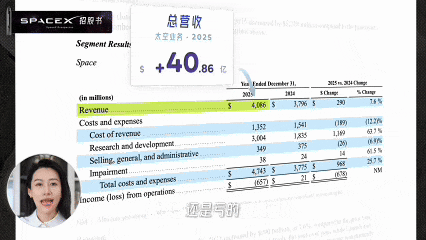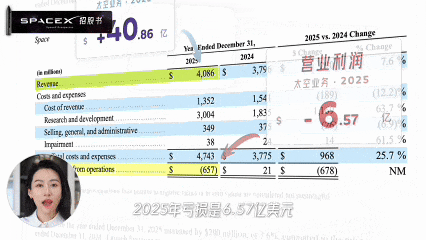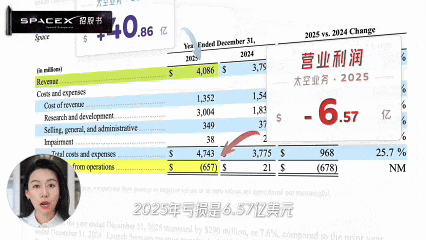
虽然SpaceX,已经拿下了很多美国政府、美国军方的订单,2025年营收超过40亿美元,但这部分业务单独来看还是亏的,2025年亏损6.57亿美元。
这部分可以说是SpaceX的技术发动机,但不是利润发动机。
视频截取自: 小Lin说
互联 Connectivity
那利润发动机是什么呢?
就是这第二部分,互联,Connectivity。
大家可能更熟悉一个词儿,是星链Starlink。
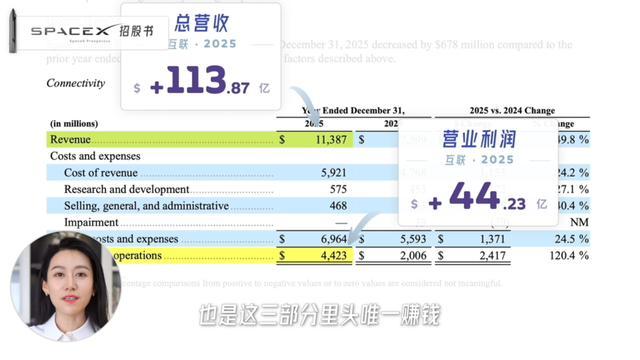
2025年这部分营收114亿美元,利润44亿,是这三部分里唯一赚钱的。
星链计划,相信大家应该都有所耳闻了,就是在地球低空轨道部署上万颗卫星,来给全球提供高速上网。
观察实时低空轨道星链卫星分布的数据,这个密度是不是还是挺夸张的。
星链的订阅数,从2025年3月的500万,一年里翻倍,2026年3月达到了1030万。
它的技术呢,其实实现起来没那么难,难还是难在怎么低成本、高效率的把那么多卫星送到天上去,所以它其实本质上,是一个SpaceX火箭业务的众多商业化路径之一。
大家看好SpaceX,很主要一块是因为星链,但主要不是因为它赚的那点钱,也不是看好它未来潜力能有多大,关键是星链向市场、向投资人证明了,SpaceX把太空商业化的可行性:"你看,我的太空梦不只是纸上谈兵,我不需要总依赖什么政府、NASA,我是可以自己赚钱的!那以后我在天上干什么都是有可能的,潜力有多大,就看你多敢想了!"
图片截取自: 小Lin说
顺带一提,这个星链,我有几次坐飞机,包括今年去南极,都试过这个它的网络。你别说,你还真别说,在这些比较少数的极端情况下,星链的网是真的很不错的!
刷视频、工作开个会什么的,完全没有压力。你想你之前坐飞机、坐游轮,大都要么是完全没有网,要么是非常贵又非常慢的传统卫星网络,这种环境下星链可真是巨大的体验提升啊!
这不是广告啊,它确实帮了我大忙,只是我的个人感受!
AI
而SpaceX的第三大块业务版图,你是不是猜都能猜到,没错,就是AI。是在它今年收购xAI之后成型的。
这部分吧,我觉得不光是一个业务版图,我觉得更是一张巨大的饼。
这饼有多大呢:
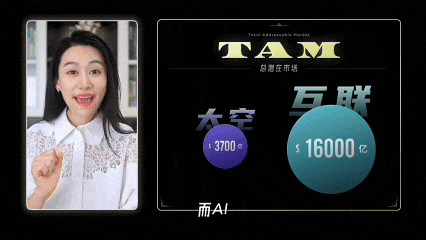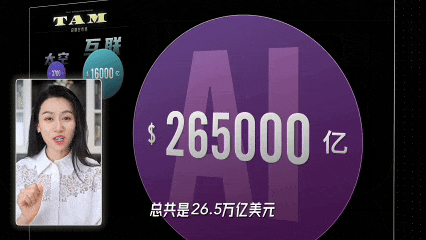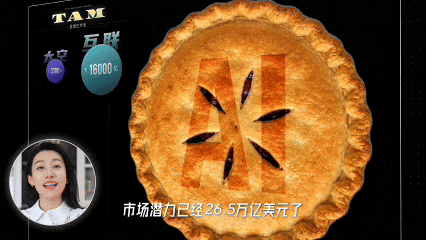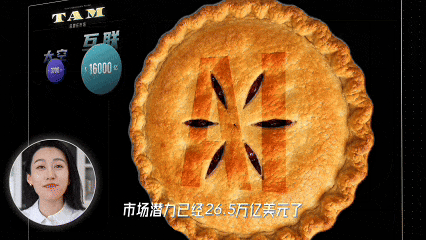
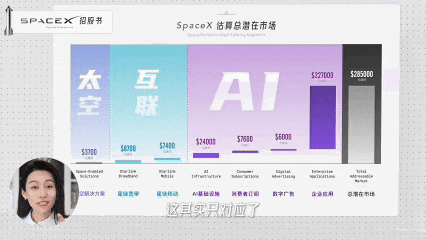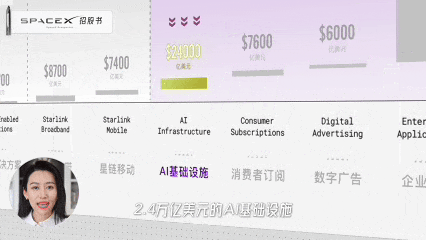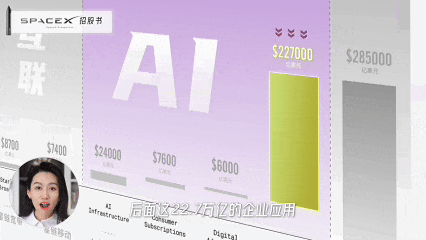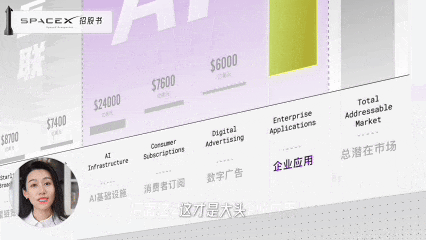
马斯克用了一个指标,叫做 TAM, "Total Addressable Market", 总潜在市场。
SpaceX评估,刚才说的第一部分,太空,潜在市场是3700亿美元;
互联呢,可以达到1.6万亿;
而AI,总共是26.5万亿美元!
三个加起来,总市场潜力是28.5万亿美元。
你看看,要不我说这是个大饼呢,AI还在持续亏钱呢,市场潜力已经二十多万亿美元了,意思就是"市场,你看我们现在这点估值才哪跟哪啊,以后潜力大着呢!"
而且这张图,是它整个几百页招股书里,出现第一个图表。
可见它的重要性,估计是因为要看这么多页的招股书多累啊,你不得饿啊?先吃口饼垫垫~
视频截取自: 小Lin说
注意啊,我得解释一下,我这里的"讲故事""画饼",用词确实是有点调侃,我想表达的意思是SpaceX,还处在它如此宏大叙事的非常早期阶段,但这不代表马斯克就达不到啊,这我稍微声明一下~
那咱们顺着SpaceX的故事看,它打算在AI这怎么实现二十多万亿的"潜力"呢?
目前公开的,就是在太空建超大型轨道数据中心,让数据中心像卫星一样在天上飞,靠太阳能供电,向太空辐射散热,解决能源、散热的瓶颈,最早2028年开始部署。这个听着虽然挺宏大,挺遥远,但多多少少还有点概念。
但你等一下,这才只是对应了那2.4万亿美元的AI基础设施,这22.7万亿的企业应用才是大头,这到底是个啥?
我是真的好奇啊。我就在这招股书里翻啊,找啊。好不容易,在第176页藏了对这个概念的解释。什么叫企业应用呢?就是:
"...通过自动化日常认知任务、协助研究和分析、生成内容和代码, 以及优化决策过程,越来越多地支持各行各业的知识工作者。
最终,我们认为这一变革可能会将知识工作者转变为自主智能体的赋能管理者,释放前所未有的创造力和生产力水平!"
视频截取自: 小Lin说
好家伙,怎么样,看懂了么?
你能看懂就怪了。是不是感觉每个字都很高级,但读完了就感觉一头雾水有没有~
总之这个巨大的企业应用部分。你要强行理解:大概就是AI智能体、机器人替我们上班。
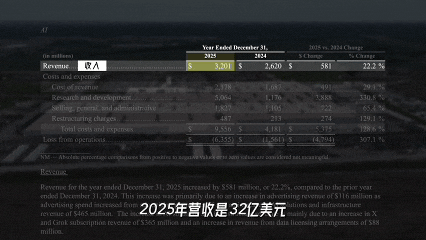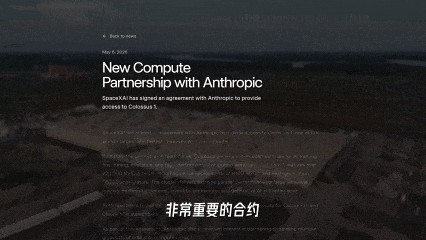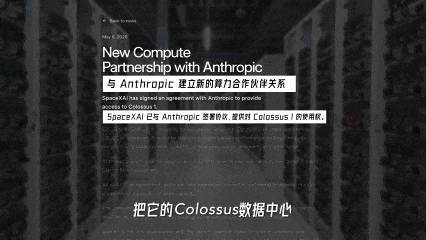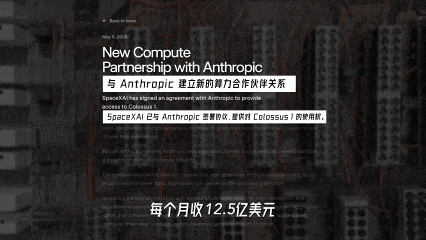
不过,它的AI部分也不是纯空想啊,毕竟它还是收购了xAI嘛,人家原本也是有不小的业务的,2025年的营收是32亿美元。
就在五月份,SpaceX公布了另一个很重要的合约,它把它的Colossus数据中心,租给了Anthropic,每个月收12.5亿美元,2029年5月到期。
这倒确实是实打实的合同了,也很多,但就没那么性感,跟太空没啥关系,而且还不是训练自己的模型,而是租算力给别人。
况且这部分AI业务竞争,也非常激烈,极其烧钱,得跟谷歌、亚马逊、英伟达、OpenAI等等,这些AI公司混战。总之,SpaceX要想接近马斯克说的二十多万亿的AI市场,我只能说道路还很漫长...
视频截取自: 小Lin说
小结
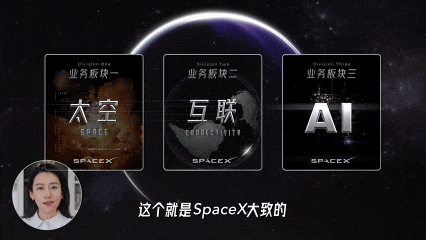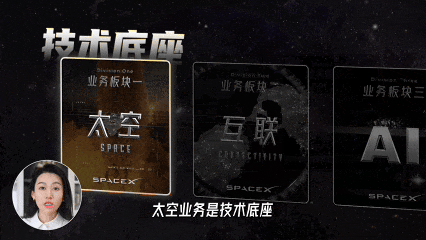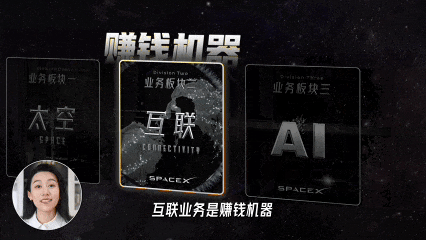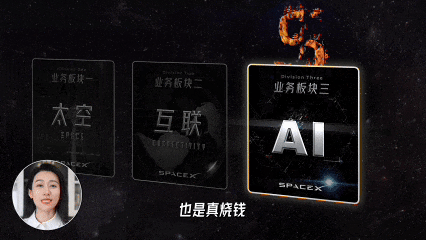
所以这就是SpaceX大致的三大块业务:
太空业务是技术底座;
互联业务是赚钱机器;
而AI是未来,是饼,也是真烧钱。
它讲的故事,就是拥有大火箭这个核心技术,垄断一切太空故事的叙事权;
然后通过星链,验证它故事是真的能实现的;
再站在AI风口,讲一个庞大的太空AI故事,让估值起飞。
大概是这么个意思。
视频截取自: 小Lin说
上市
为什么上市
好,咱大致了解了SpaceX的业务,咱接下来看看,它为什么上市?
你可别想当然,觉得上市可不好嘛,一下子能变现,赚钱谁不喜欢啊?
诶我跟你说,对于你我这样的普通人来说,上市实现财富自由,肯定美死。但对马斯克,对SpaceX可就不一样了。
上市最关键的弊端是什么啊?
财务信息都要公开;
控制权要被稀释;
而且一有个负面新闻、财务表现不好,就得出来解释,会受到资本市场和舆论持续不断的裹挟。需要不停地分心去应付那些合规、舆论、市场等等。
这对于马斯克来说,成本是很高的。
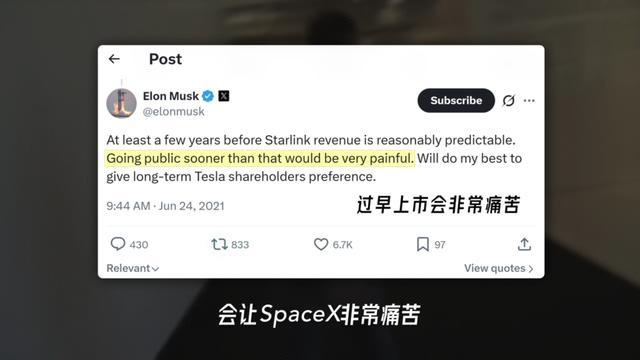
这也是为什么之前,他说过很多次,过早上市会让SpaceX很痛苦。
但是2025年,马斯克突然又改口了,确认了2026年要上市的计划, 具体是为什么呢?
图片截取自: 小Lin说
缺钱
其实首先一个原因,确实是缺钱。但并不是SpaceX原有的太空业务缺钱,那个靠星链计划,已经完全能养活了。而像我们刚才说的,其实是AI。
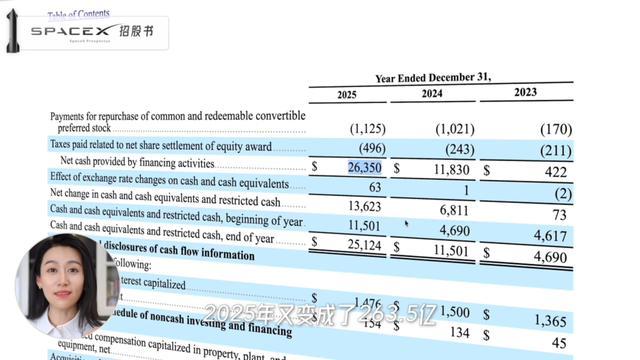
这就是为什么你看2023年的时候,SpaceX几乎没什么债务、融资。
但2024年,AI市场爆发,融资一下就涨到118亿,2025年变成263.5亿。
AI基建花钱,这也不难理解,我也不想费太多话。
图片截取自: 小Lin说
过桥贷款
不过融资,有一块挺有意思的。
就是它2026年的融资里,不光有私募股权融资,还藏着一笔200亿美元的过桥贷款。
啥叫过桥贷款,就是说不是长期借给你发展业务的,而就是短期帮你"过桥"的。
过什么桥呢?就是收购xAI,并且上市。
因为它收购xAI,同时会继承过来xAI的一屁股债,SpaceX就是要借新债,还了SpaceX的债,然后等上市了,有钱了,再把这笔钱还上!
那xAI为什么有那么多债务呢?
你别以为全是AI烧钱,其实xAI那大概175亿美元的债里,AI基建大概只占了50亿,而有125亿是当年马斯克收购Twitter的时候背的债!
晕了么?我给你正着捋一遍啊:
2022年马斯克轰轰烈烈收购推特,借了125亿美元的债务,之后把Twitter改名为X;
然后2025年,xAI收购了X,继承了那125亿的债;
然后2026年,SpaceX又收购了xAI,继承了那125亿的债和xAI额外的50亿债!
然后,SpaceX借了一笔过桥贷款,把原来那些债,一口气全还清了,现在都变成了SpaceX的新债。
最后,SpaceX上市,把这些过桥贷款还掉。
视频截取自: 小Lin说
这些投行里最高兴的,应该就是摩根士丹利了,因为当年马斯克收购Twitter的时候,借的一百多亿美元,主要就来自摩根士丹利,而这也成了华尔街史上被套牢最久的并购债之一,这回总算解套了,还能顺便赚一笔IPO承销费,简直开心坏了!
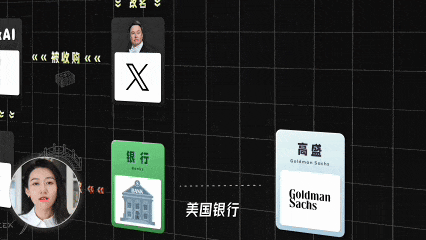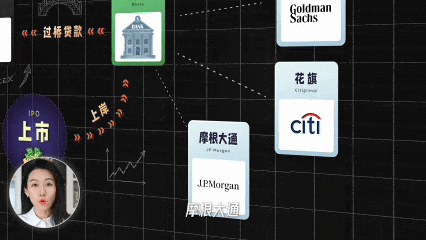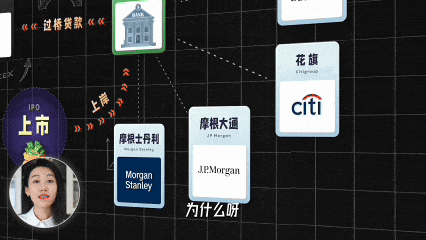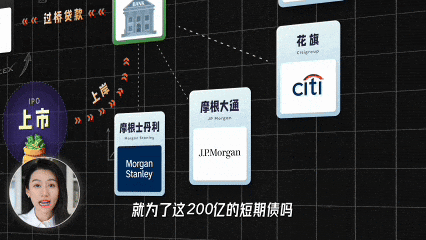
而且,这笔过桥贷款,背后的借贷银行阵容,极其豪华啊:高盛、美国银行、花旗、摩根大通、摩根士丹利。为什么啊?为了这200亿短期债,至于吗?
这些投行都不傻,这笔过桥贷款只是个敲门砖,只是个"前菜",真正的"主菜"是什么啊?就是SpaceX这个史上最大IPO。他们为的是能承销IPO, 那承销费用可就赚嗨了。
所以,你看最终SpaceX的承销商,有21家银行的豪华阵容,但其实这里面最主要的,就是第一排的这五位,也是给它过桥贷款的5位:
高盛
摩根士丹利
美国银行
花旗
摩根大通
视频截取自: 小Lin说
好,又扯远了。
你还记得咱们之前在聊什么吗?对,就是SpaceX为啥要上市。
刚才说的是它缺钱,还有呢就是为了老员工可以退出,变现。
高估值
再有一点,只是纯粹我的个人猜测啊,就是AI资本热一起来,估值已经炒到天上去了,SpaceX也是想顺便吃到这波红利。
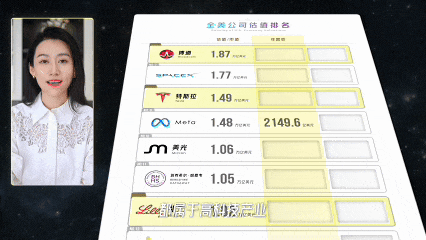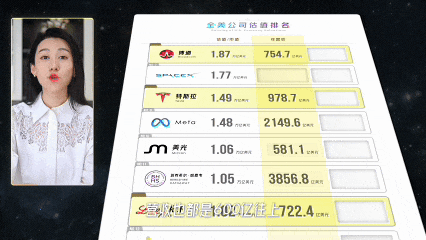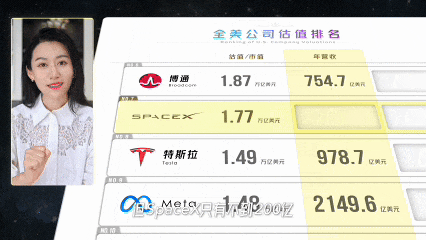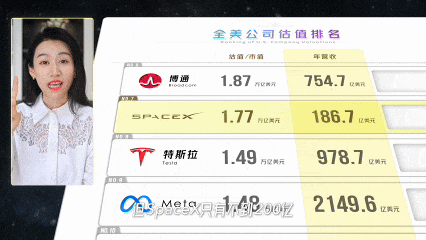
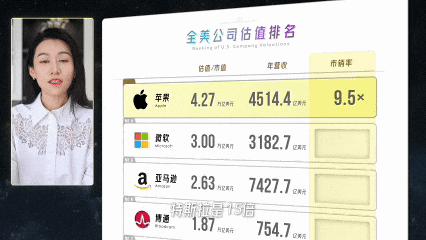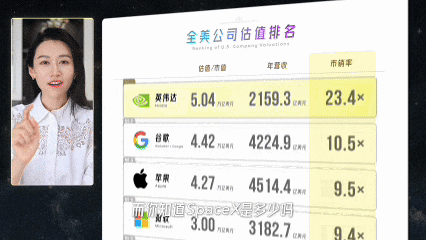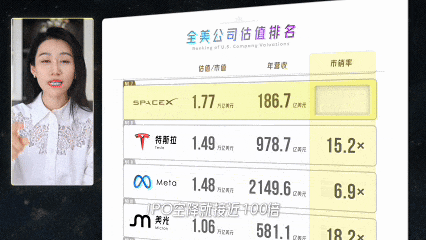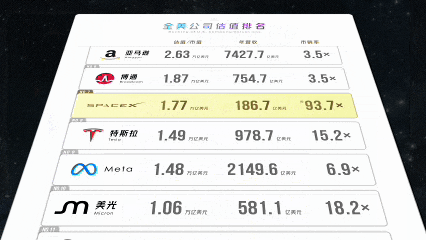
其实现在SpaceX上市,没有人否认它的火箭牛,但争议最大的,就是它能不能撑得起这么高的估值。它一上来就是全美第7大市值的公司, 超过了特斯拉, 这个真的是非常夸张:
这个估值是什么概念,和它类似估值的公司,营收是多少呢:
沃尔玛:7000亿
Meta:2000亿
博通、礼来、特斯拉,都是高科技产业,营收也都在600亿往上。
但SpaceX,只有不到200亿。
视频截取自: 小Lin说
一般最简单看估值,就是看看公司的市盈率,市值除以利润。
SpaceX呢,还在亏钱,没赚钱,没法算市盈率。这对于刚上市的企业,也合理。
那可以看看市销率,市值除以销售额。
苹果大概是10倍,特斯拉大概是15倍,英伟达是25倍,而SpaceX上来就空降就接近100倍,美股最高。
所以,有很大一部分人用真金白银投票相信,SpaceX值这个价,对它非常有信心。
估值高对于SpaceX意味着什么呢?就是它可以以非常低的的成本,只消耗了不到5%的股份,就融到了750亿。
我们说之前美股最大IPO是阿里巴巴,它融资250亿美元,可是消耗了自己大概15%的股份;
而SpaceX融资750亿,只消耗了4.2%。这么便宜的融资,这么高的估值,自然成为它上市的一大原因。
视频截取自: 小Lin说
马斯克的
控制权
关于SpaceX,其实有一个很重要的点,我一直没聊,重点咱们都藏在后面啊,就是马斯克的控制权。
我们知道马斯克,其实之前在控制权上,栽过好几次跟头:
他当Paypal CEO的时候,在飞往澳大利亚度蜜月的飞机上被董事会罢免;
OpenAI也是被很狼狈地踢了出来;
特斯拉你以为他能全说了算吗?马斯克乱七八糟期权什么就算全算上,投票权也就占特斯拉的20%出头,想要干什么还要对董事会经常以辞职相要挟,恨不得刀架在自己脖子上才行。
所以,马斯克这回吃一堑长一智了,一定要用各种方法把SpaceX的控制权,牢牢地掌握在自己手里。SpaceX虽然上市了,Go Public了, 可它的控制权一点也不Public。
马斯克对它的控制权掌握可以说严格到变态:
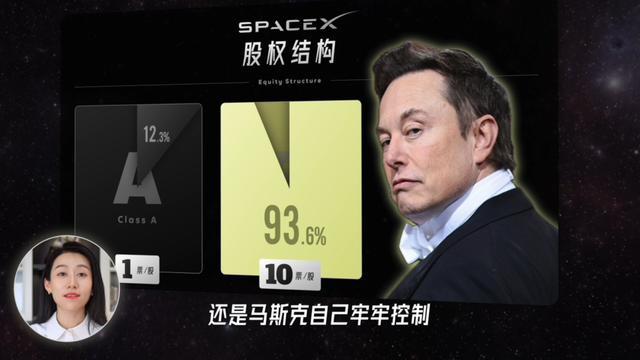
它把SpaceX的普通股分为ABC三种:
A类一股一票,B类一股十票,C类一股零票。
C类股完全没有投票权,所以我们就不管了。
在上市之前,马斯克有12.3%的A类股票,和93.6%的B类股票,加总下来它公司的投票权是85.1%;
这次上市也只融资A类股票,这个B类基本上就是马斯克自己牢牢控制着;
我简单算了一下,上市之后,马斯克的控制权也就从85%降到了 ...... 84%~
图片截取自: 小Lin说
而且这还没完,马斯克觉得这还不保险,在这个S1里还规定了:
"B类股股东有权选举董事会过半董事"
所以,B类股股东可以控制董事会,而马斯克占了93.6%的B类股股东,这样一来,甭管SpaceX进行了多少轮A类股融资,它永远可以牢牢掌控SpaceX的董事会。
挺狠吧~
所以,三大公共养老金发出了联名信警告,说SpaceX这套结构"新奇又极端", 意思就是简直闻所未闻!
激励计划
关于马斯克,在这个计划书里还藏着一个很有意思的信息就是它的—— 激励计划。这部分其实有点番外篇的意思啊,我说给你听听~
图片截取自: 小Lin说
极限挑战
在235页,就这么简简单单非常笼统形容了一下这个激励计划,但其实背后是一个极其庞大, 甚至听起来有点扯。
不太熟悉什么是激励计划的朋友,我简单介绍一下啊。激励计划简单来说:就是董事会为了激励马斯克,给他专门定制了一套目标,只要他能达到这些目标,那么他将会获得多少多少额外的股票奖励。
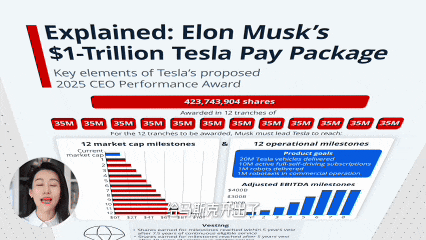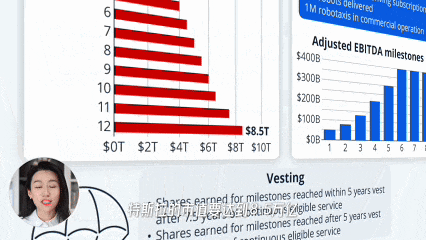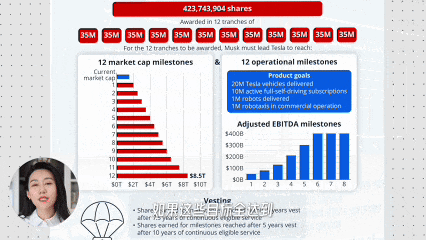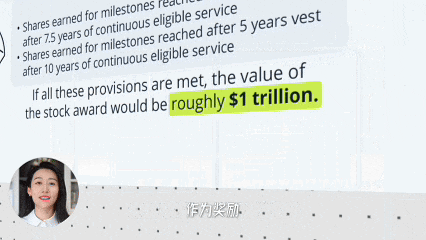
特斯拉已经来过这么三轮激励计划了,马斯克全达到了。董事会一看,这招好啊,对于马斯克这种人就得用这种比较特别的方式,所以给他的激励计划越来越离谱,后来都被称作"Moonshot Plan",我觉得可以把它翻译成叫"极限挑战"。
2025年底,特斯拉又轰轰烈烈给马斯克开出了新版极限挑战,有一大堆目标,其中市值目标是8.5万亿美元,是当时特斯拉市值的8倍,如果全都达到,马斯克将会得到,价值大约一万亿美元的股票奖励!
这是特斯拉啊,咱来看SpaceX。我跟你说相比较而言特斯拉已经算是非常容易达到的了。
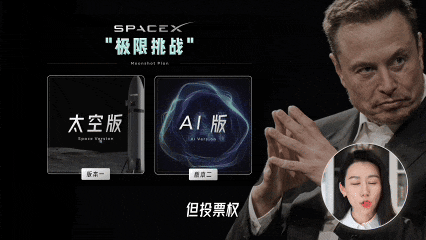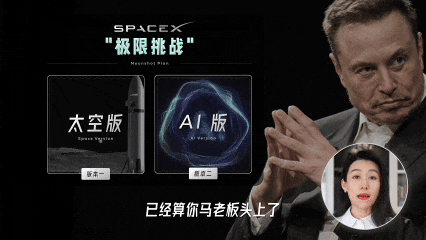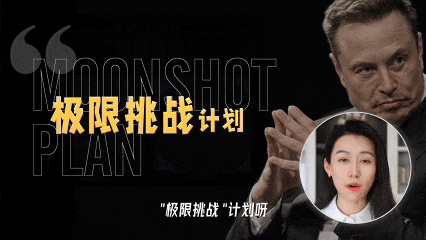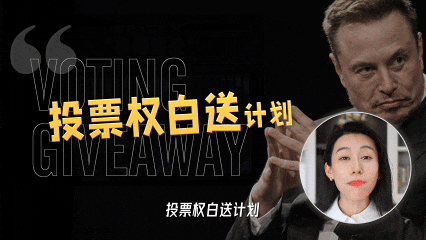
SpaceX对他呢,这么短短一页里还有两版激励计划,一个是太空版,一个是AI版。
视频截取自 小Lin说
太空版
太空版大概是这样的:
首先是市值目标,分成15个阶梯,SpaceX的市值如果达到这么多,马斯克就会得到这些股票奖励。最高时市值达到7.5万亿美元,马斯克可以拿到10亿股B类股。
你看着是不是感觉7.5万亿也觉得还好啊,是吧?!
SpaceX市值现在就已经完成三个了,再往上翻个五倍,虽然也很高,但就还好。
可是你仔细看好了,它的要求里还有第二条要求,你在达到这些市值指标的同时,同时还必须:
在火星上建立永久人类殖民地,并达到至少100万居民。
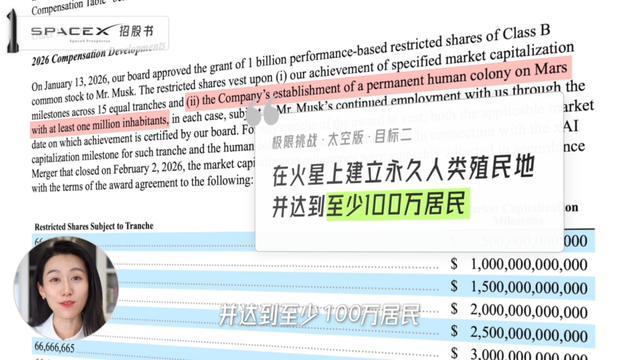
图片截取自: 小Lin说
这个你直观想都觉得非常遥远了是吧,在火星上居住100万人,如果SpaceX真达到了,我估计市值就远远不止7.5万亿了,这两个完全不是一个难度啊~
但我其实有一计,我们如果咬文嚼字,说这里的"居民"不一定是人类啊,也可以小猫小狗,甚至可以是土豆啊。我就可以让火星上有一个常驻人类居民,也算人类殖民地,然后还有100万土豆,那难度是不是会小很多~
开玩笑的啦。总之这个100万火星居民的限定感觉有点扯是吧~
AI版
AI那版也没强到哪去。
首先也是市值要达到一些标准,这回是6.565万亿美元,比太空版还低;
但同时,必须要建立非地球数据中心,达到每年100太瓦的算力。
我们总听吉瓦,现在超大型数据中心一个都能达到1吉瓦的算力,那这个太瓦是什么意思?就是1000吉瓦,所以100太瓦就是10万吉瓦。
目前,全球的总用电量大概也只有3太瓦,100太瓦就是目前全球总耗电量的33倍,要在外太空达到。
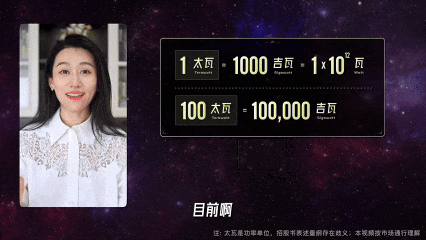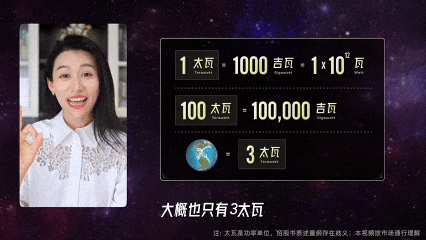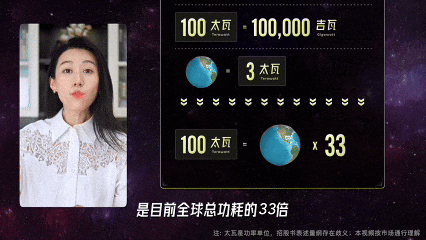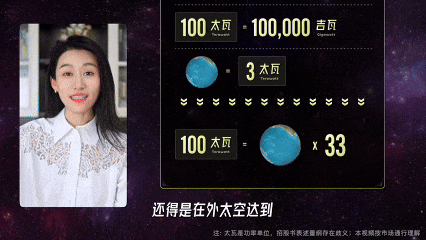
视频截取自: 小Lin说
你看看这两个极限挑战,一个要100万火星殖民者,一个要在太空实现100太瓦算力,这是为什么啊?你仔细想想?
其实答案很简单,这个激励计划设计的初衷,压根就没打算让马斯克实现!
你可能想了,那干嘛要费劲弄这么个不可能达到的激励计划呢?为了凑字数么?
唉,不是的。当然一部分原因也是给马斯克一个激励了啊,万一人家实现了呢。
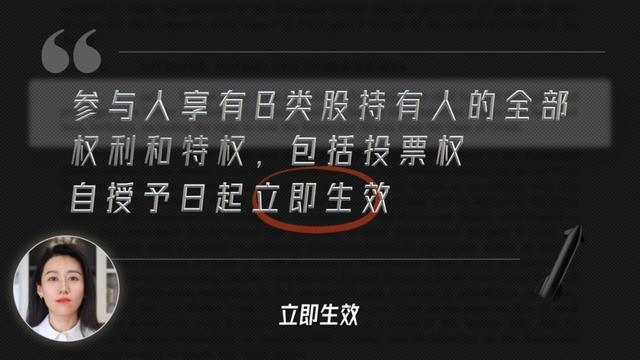
但还有一个原因,这个甚至都没有写在招股书正文里,而是藏在了这个激励计划的附加条款里:
"参与人...享有B类股持有人的全部权利和特权,包括投票权,自授予日起立即生效。"
什么意思啊?马老板,就算你达不到要求,股票你拿不到,但从今天起,这些股票对应的投票权,都归你了,不需要完成极限挑战。
图片截取自: 小Lin说
所以咱们刚才不是说马斯克有93.6%的B类股么。
你要是仔细看。它批注里一行小字说了,这55亿股B类股里,包括了1,302,072,285股限制股。
哪来的13亿限制股啊?
别急,请同学们把课本再翻回到第235页激励计划的部分:
太空版给了马斯克多少股啊?对,10亿股;
AI版给了多少啊?302,072,285股;
加起来一股不差,正好是1,302,072,285!
这不就明了了,这两个"极限挑战",虽然几乎不可能完成,但投票权是已经算在马老板头上了,这哪是极限挑战计划啊,应该是投票权白送计划!
视频截取自: 小Lin说
未来计划
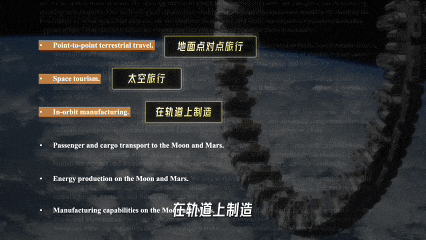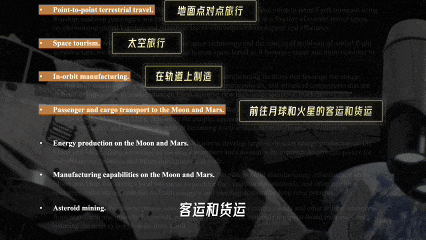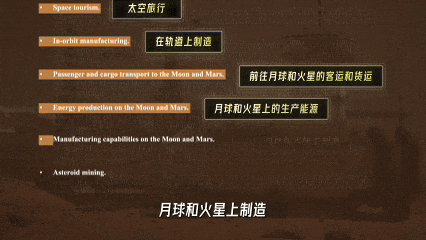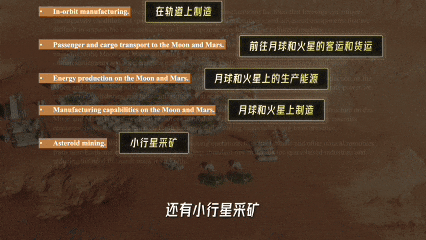
最后咱来简单看看SpaceX自己列出来它未来可能的市场,它自己的畅想啊,这些我就不评价了,我也不敢评价:
地面点对点旅行;就是不坐飞机了,而是坐星舰长途旅行;
太空旅游;
在轨道上制造;
前往月球和火星的客运和货运;
月球和火星上的生产能源;
月球和火星上制造;
小行星采矿。
视频截取自: 小Lin说
写在最后
以上就是关于SpaceX上市、它的资本操作,我的一个简单聊聊。
它的估值确实非常夸张,我觉得可以说是马斯克通过这么多年成功的商业履历,带来的散户、资本、银行对它的信任,从而转换成了非常高的"马斯克溢价",有溢价肯定合理,同样业务两家公司,一个CEO是马斯克,一个是小Lin,你说估值能一样么是吧。正因为大家买它是因为对马斯克这个人的信任,所以马斯克独揽控制权,在资本市场来看也不是什么坏事儿,甚至有人觉得是好事儿,他还不用受到资本的裹挟呢!这个就仁者见仁,智者见智了。
但不得不说,SpaceX上市真的是把故事讲全了,我真的好奇,大家觉得三年以后的SpaceX,会变成变成一个什么样的公司呢?撑不撑得起它这么高的市值呢?
智慧优配提示:文章来自网络,不代表本站观点。
牛来了 长安启源 Q06 上市 24 小时,累计订单突破 3.5 万台
纯旭配资 星驿付与慧徕店亮相2026云栖大会,AI生成数字商业无限可能